
Apr 30, 2026 .
Superbonus e General Contractor: Guida alla Risoluzione 17/2026
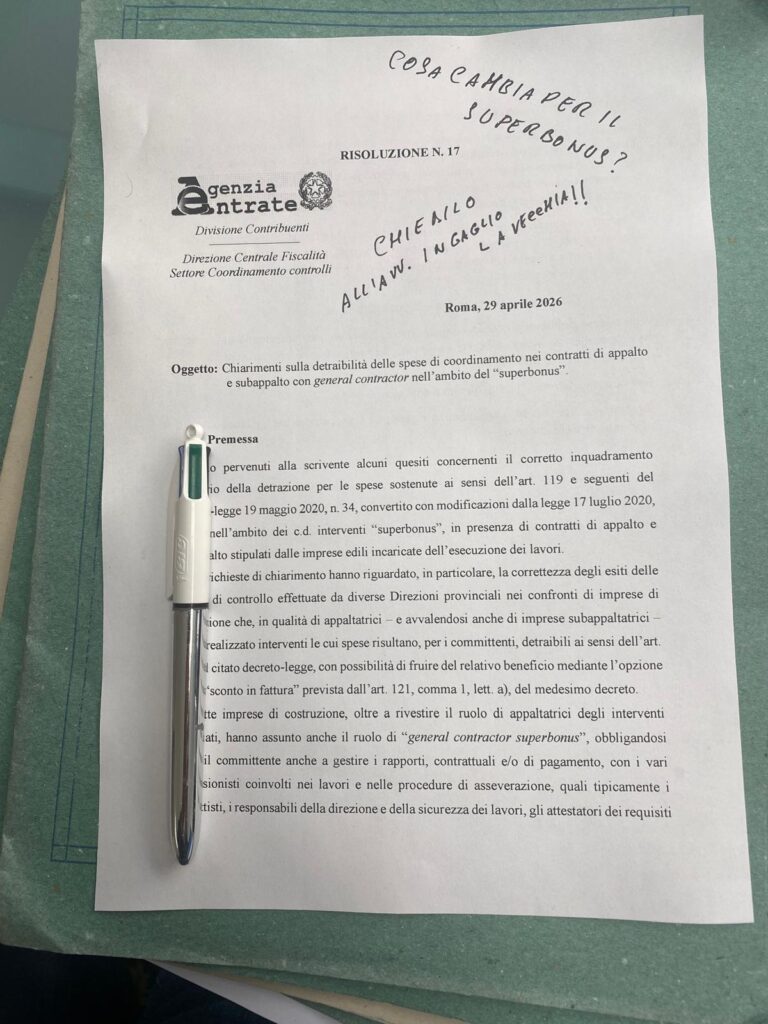
Il panorama del Superbonus si arricchisce di un importante chiarimento operativo grazie alla Risoluzione n. 17 del 29 aprile 2026 dell’Agenzia delle Entrate. Il documento affronta un tema critico per condomini e imprese: la detraibilità delle spese di coordinamento e la distinzione tra diverse tipologie di General Contractor.
Scarica qui il PDF della Risoluzione
La distinzione chiave: General Contractor “Puro” vs “Appaltatore”
L’Agenzia chiarisce che la qualifica di “General Contractor” nel settore privato non è una figura giuridica tipica, ma dipende dagli obblighi assunti nel contratto. Per determinare se le spese siano detraibili, occorre distinguere due modelli:
- General Contractor “Puro” (Intermediario):
- Svolge solo attività di coordinamento e fatturazione per conto del committente.
- Fisco: Il suo compenso per il “mero coordinamento” non è detraibile e non ammette lo sconto in fattura, poiché non è direttamente imputabile ai lavori.
- General Contractor “Appaltatore” (Esecutore):
- Assume l’obbligo di realizzare le opere (obbligazione di risultato), anche se decide di affidare i lavori interamente in subappalto.
- Fisco: I corrispettivi per i lavori sono integralmente detraibili. Il “margine dell’appaltatore” è parte del costo dell’opera e non può essere riqualificato d’ufficio come spesa di coordinamento non agevolabile senza prove specifiche.
Punti Essenziali per la Detraibilità
- Subappalto: L’uso del subappalto, anche totale, non fa perdere la natura di “spesa detraibile” ai lavori eseguiti dall’appaltatore.
- Trasparenza in fattura: È fondamentale che le prestazioni professionali riaddebitate indichino chiaramente il soggetto che le ha rese e il tipo di servizio.
- Oneri di Prova: L’Amministrazione Finanziaria non può contestare in automatico il margine di guadagno dell’impresa. Eventuali recuperi fiscali devono dimostrare che la quota contestata riguarda esclusivamente attività di coordinamento amministrativo distinta dai lavori.

